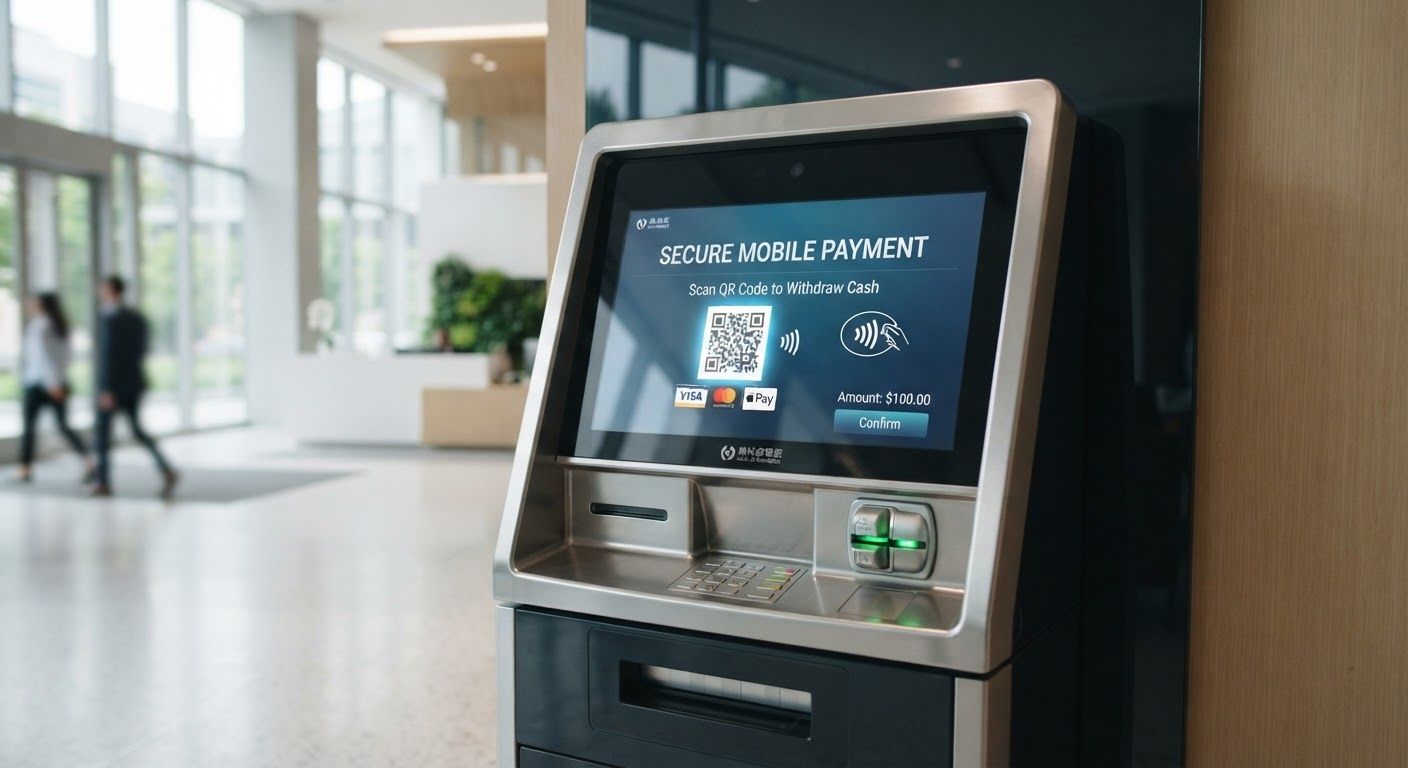
W 2026 roku portfel wypchany plastikowymi kartami płatniczymi to coraz rzadszy widok. Dostęp do gotówki za pomocą smartfona stał się standardem, który nie tylko ułatwia życie, ale też realnie poprawia nasze bezpieczeństwo. Wypłata z bankomatu bez karty to proces szybki i intuicyjny, dostępny w niemal każdym nowoczesnym urządzeniu w Polsce. Dzięki temu możemy zarządzać finansami, nie martwiąc się o noszenie przy sobie fizycznego nośnika.
Aby wypłacić pieniądze BLIK-iem, wystarczy wybrać na ekranie bankomatu opcję wypłaty bez karty, wygenerować kod w aplikacji bankowej i zatwierdzić transakcję. Całość zajmuje zazwyczaj mniej niż 30 sekund, co eliminuje ryzyko zgubienia karty czy padnięcia ofiarą skimmingu, czyli kopiowania danych z paska magnetycznego.
Jak wypłacić pieniądze z bankomatu BLIK-iem? Instrukcja
Technologia ta opiera się na generowaniu jednorazowych tokenów, które łączą telefon z systemem bankowym w czasie rzeczywistym. Oto jak przeprowadzić taką operację krok po kroku:
Proces wypłaty – od aplikacji do gotówki
Aby sprawnie pobrać gotówkę, wykonaj te czynności:
- Krok 1: Podejdź do bankomatu i na ekranie startowym wybierz opcję „Wypłata BLIK” lub „Wypłata bez karty”.
- Krok 2: Otwórz aplikację swojego banku, wybierz ikonę BLIK i wygeneruj kod.
- Krok 3: Wpisz sześciocyfrowy kod na klawiaturze urządzenia lub ekranie dotykowym.
- Krok 4: Wybierz kwotę, którą chcesz wypłacić.
- Krok 5: Potwierdź operację w telefonie – zazwyczaj za pomocą PIN-u lub biometrii.
Dlaczego warto korzystać z tej metody?
Największym atutem jest bezpieczeństwo. Nawet jeśli ktoś podejrzy Twój kod, jest on ważny tylko przez dwie minuty i przypisany do konkretnej sesji. Co więcej, brak konieczności wkładania karty do czytnika chroni przed nielegalnym kopiowaniem danych. To rozwiązanie stworzone dla osób, które cenią sobie mobilność i szybkość w codziennych sprawach.
Bezpieczeństwo transakcji w dobie nowych regulacji
W 2026 roku standardy ochrony danych finansowych w Unii Europejskiej weszły na wyższy poziom. Warto zwrócić uwagę na DORA – nowe unijne przepisy o odporności cyfrowej banków, które wymuszają na instytucjach finansowych rygorystyczne testy systemów IT. Dzięki temu wypłaty bez karty są chronione wielopoziomowymi protokołami szyfrowania, co minimalizuje ryzyko błędów czy ataków typu man-in-the-middle.
Limity i koszty – na co zwrócić uwagę w 2026 roku?
Większość polskich banków oferuje wypłaty BLIK-iem bez prowizji w swoich sieciach. Sytuacja zmienia się przy korzystaniu z urządzeń zewnętrznych, gdzie opłaty mogą być naliczane zgodnie z tabelą prowizji Twojego banku.
| Bank | Limit dzienny (BLIK) | Prowizja w obcych bankomatach |
|---|---|---|
| Bank A | 5 000 PLN | 0 – 5 PLN |
| Bank B | 10 000 PLN | 0 PLN (przy określonym obrocie) |
| Bank C | 3 000 PLN | 2% min. 5 PLN |
Pamiętaj, że limity możesz modyfikować w ustawieniach aplikacji bankowej. Jeśli planujesz większą wypłatę, sprawdź wcześniej, czy nie musisz podnieść limitu transakcyjnego w ustawieniach bezpieczeństwa swojego profilu.
Innowacje w świecie cyfrowych finansów
Rynek płatności mobilnych wykracza daleko poza samą wypłatę gotówki. Obecnie obserwujemy rozwój systemów, w których przyszłość płatności mobilnych: potencjał czeków BLIK w systemach motywacyjnych staje się kluczowym elementem programów lojalnościowych. Równolegle przedsiębiorcy coraz częściej sięgają po rozwiązania takie jak nowoczesny fintech ARI10 – przyszłość rozliczeń cyfrowych w e-commerce, co pokazuje, jak zaciera się granica między tradycyjną bankowością a cyfrowym obiegiem pieniądza.
Alternatywne metody płatności
BLIK to najpopularniejsza, ale nie jedyna metoda płatności bez użycia karty. Wiele osób korzysta z portfeli cyfrowych Apple Pay czy Google Pay, które wykorzystują technologię NFC. Jeśli zastanawiasz się, jakie narzędzia są obecnie najbezpieczniejsze, warto sprawdzić artykuł Klarna – jak działa i czy to bezpieczna metoda płatności w 2026 roku?, który szczegółowo analizuje alternatywne ścieżki rozliczeń.